REPORTAGEM ESPECIAL • CRÉDITO
Como começar a emprestar dinheiro: o que você precisa entender antes da primeira operação
Do primeiro capital à análise de risco: os principais pontos que precisam ser considerados antes de colocar dinheiro em circulação.
NESTE GUIA
Emprestar dinheiro pode parecer simples: uma pessoa precisa de capital, outra tem recursos disponíveis e as duas combinam condições. Na prática, o que separa uma decisão improvisada de uma operação organizada é tudo o que acontece antes e depois da liberação do dinheiro.
Este guia apresenta os fundamentos para quem está começando: como dimensionar a primeira operação, observar o perfil de quem solicita crédito, controlar os pagamentos e reduzir a concentração. Não existe retorno garantido. Existe um processo que ajuda a tomar decisões mais conscientes.
É possível começar a emprestar dinheiro com pouco capital?
É possível começar com uma quantia pequena, mas o ponto decisivo não é alcançar um número mágico. É usar somente um capital que não comprometa aluguel, alimentação, reservas de emergência ou outras obrigações pessoais. Crédito envolve a possibilidade real de atraso e perda.
Uma primeira operação menor pode servir como etapa de aprendizagem. Ela permite testar seus registros, acompanhar datas e observar como você reage quando algo foge do combinado. O valor adequado depende da sua realidade, da capacidade de absorver perdas e do risco específico de cada caso.
EXPERIÊNCIA DO AUTOR
O que aconteceu com os primeiros R$1.000?
Começar com aproximadamente R$1.000 parecia pouco. E, no início, realmente era. O objetivo não era tentar crescer rápido a qualquer custo, mas aprender a colocar o capital em circulação sem perder o controle sobre ele.
Os resultados foram sendo reinvestidos, os limites foram aumentando de forma gradual e a operação foi ganhando histórico, controle e escala.
R$1.000
Primeiro capital
Primeiras operações
Aprendizado e controle
Reinvestimento
Crescimento gradual
Mais histórico
Maior capacidade de operação
R$100.000
Marco alcançado na experiência do autor
Esse crescimento não aconteceu porque todos os empréstimos deram certo.
Houve atrasos, situações de risco e decisões que precisaram ser revistas. A diferença foi que as perdas por inadimplência permaneceram relativamente pequenas dentro da operação, principalmente pela estratégia adotada: começar com limites menores, observar o comportamento de pagamento, aumentar a exposição gradualmente e evitar concentrar uma parcela excessiva do capital em uma única pessoa.
Mas o número de R$100 mil conta apenas uma parte da história.
A pergunta mais interessante é o que aconteceu entre os primeiros R$1.000 e essa marca: como os clientes eram escolhidos, como os limites eram definidos, como o capital era controlado e o que acontecia quando alguém atrasava.
O que você precisa entender antes de emprestar dinheiro
O dinheiro que sai precisa ter origem clara, destino conhecido, condições documentadas e uma expectativa realista de pagamento. Antes de decidir, responda: quanto pode ficar indisponível, por quanto tempo, qual perda você suportaria e como acompanhará a operação?
Também é importante separar capital, juros previstos e dinheiro já recebido. Uma promessa futura não é saldo disponível. Misturar esses valores cria uma visão falsa da banca e pode levar a novas liberações sem recursos suficientes.
- Defina um limite total para a operação.
- Separe o capital das despesas pessoais.
- Registre todas as condições antes da liberação.
- Considere atraso e perda como possibilidades reais.
Como escolher para quem emprestar dinheiro
A seleção começa por evidências, não por simpatia. Entenda a finalidade do dinheiro, a fonte de renda, as obrigações existentes e a forma como a pessoa pretende pagar. Respostas vagas, urgência excessiva e resistência a fornecer informações são sinais para interromper a análise.
Conhecer alguém não significa conhecer seu comportamento financeiro
Amizade e parentesco podem criar confiança emocional, mas não demonstram capacidade ou disciplina de pagamento. Quanto mais próxima a relação, mais importante é definir condições claras e registrar o combinado.
Comece com limites menores
Um limite inicial reduz a exposição enquanto você conhece o comportamento da pessoa na prática. Ele deve ser compatível com a renda apresentada, o prazo e a sua própria tolerância a risco.
Observe o comportamento antes de aumentar o limite
Pontualidade, comunicação antecipada e cumprimento do acordo formam um histórico. Aumentos não devem ser automáticos: reavalie renda, compromissos e concentração antes de colocar mais capital na mesma pessoa.
O primeiro empréstimo não deve ser sobre confiança. Deve ser sobre informação.
Como analisar uma pessoa antes de colocar seu dinheiro em circulação
Uma análise responsável combina conversa estruturada, documentos pertinentes e coerência entre renda, finalidade, valor e prazo. Pergunte quanto a pessoa recebe, quais despesas fixas possui, quanto já está comprometido e de onde virá o pagamento.
Nenhuma pergunta isolada garante uma boa decisão. Procure consistência no conjunto das informações e registre o motivo de aprovar ou recusar. Se não houver clareza suficiente, dizer “não” protege o capital e evita transformar pressão emocional em risco financeiro.
Nenhum documento garante que alguém vai pagar. O objetivo da análise é reduzir a incerteza.
Como funciona uma primeira operação
Depois da análise, defina valor, prazo, forma de pagamento e consequências de atraso dentro das regras aplicáveis. Formalize o acordo antes de transferir qualquer quantia e guarde comprovantes. A documentação deve refletir exatamente o que foi combinado.
- 01Analisar a solicitação e o pagador
- 02Definir um limite compatível
- 03Formalizar condições e datas
- 04Liberar e registrar o capital
- 05Acompanhar antes do vencimento
- 06Atualizar o saldo após cada pagamento
Como controlar os empréstimos
Controle é a memória da operação. Para cada empréstimo, registre quem recebeu, valor liberado, data, vencimentos, condições, valores pagos, saldo e observações. Atualize no momento em que cada movimento ocorre, não apenas quando lembrar.
Faça uma conciliação periódica entre registros e dinheiro disponível. Isso mostra quanto está em circulação, quanto retornou e onde há atraso. Sem essa visão, é fácil confundir crescimento nominal com capital realmente recuperado.
Como reduzir o risco de concentrar seu capital
Quando uma única pessoa concentra grande parte da banca, um atraso pode paralisar toda a operação. Diversificar não significa aprovar mais pessoas sem critério. Significa estabelecer limites por cliente e evitar que um único evento determine o destino de todo o capital.
Preserve também uma parte disponível. Capital totalmente comprometido reduz sua margem para lidar com imprevistos. A diversificação deve acontecer gradualmente, acompanhando a qualidade dos controles e a capacidade de analisar cada nova solicitação.
Juros, risco e margem de segurança
Juros são uma das condições da operação, mas não transformam risco em certeza. Uma taxa maior pode acompanhar um risco maior e não compensa automaticamente uma seleção ruim. Além disso, limites legais e obrigações tributárias precisam ser respeitados.
Margem de segurança vem de decisões conservadoras: não comprometer tudo, trabalhar com limites, conferir informações e considerar cenários de atraso. Taxas nunca devem ser copiadas como recomendação universal; cada situação exige avaliação jurídica, financeira e de risco.
Atenção às questões jurídicas
Este conteúdo é educativo e não substitui orientação jurídica, contábil ou financeira individualizada.
Emprestar dinheiro envolve contratos, tributação, proteção de dados, cobrança e regras que podem mudar conforme frequência, estrutura e jurisdição. Antes de iniciar, consulte profissionais habilitados para entender o que é permitido e quais documentos e obrigações se aplicam ao seu caso.
Evite acordos informais ou práticas de cobrança abusivas. Transparência, consentimento, documentação e respeito à lei são partes essenciais de uma operação responsável.
PARA IR ALÉM
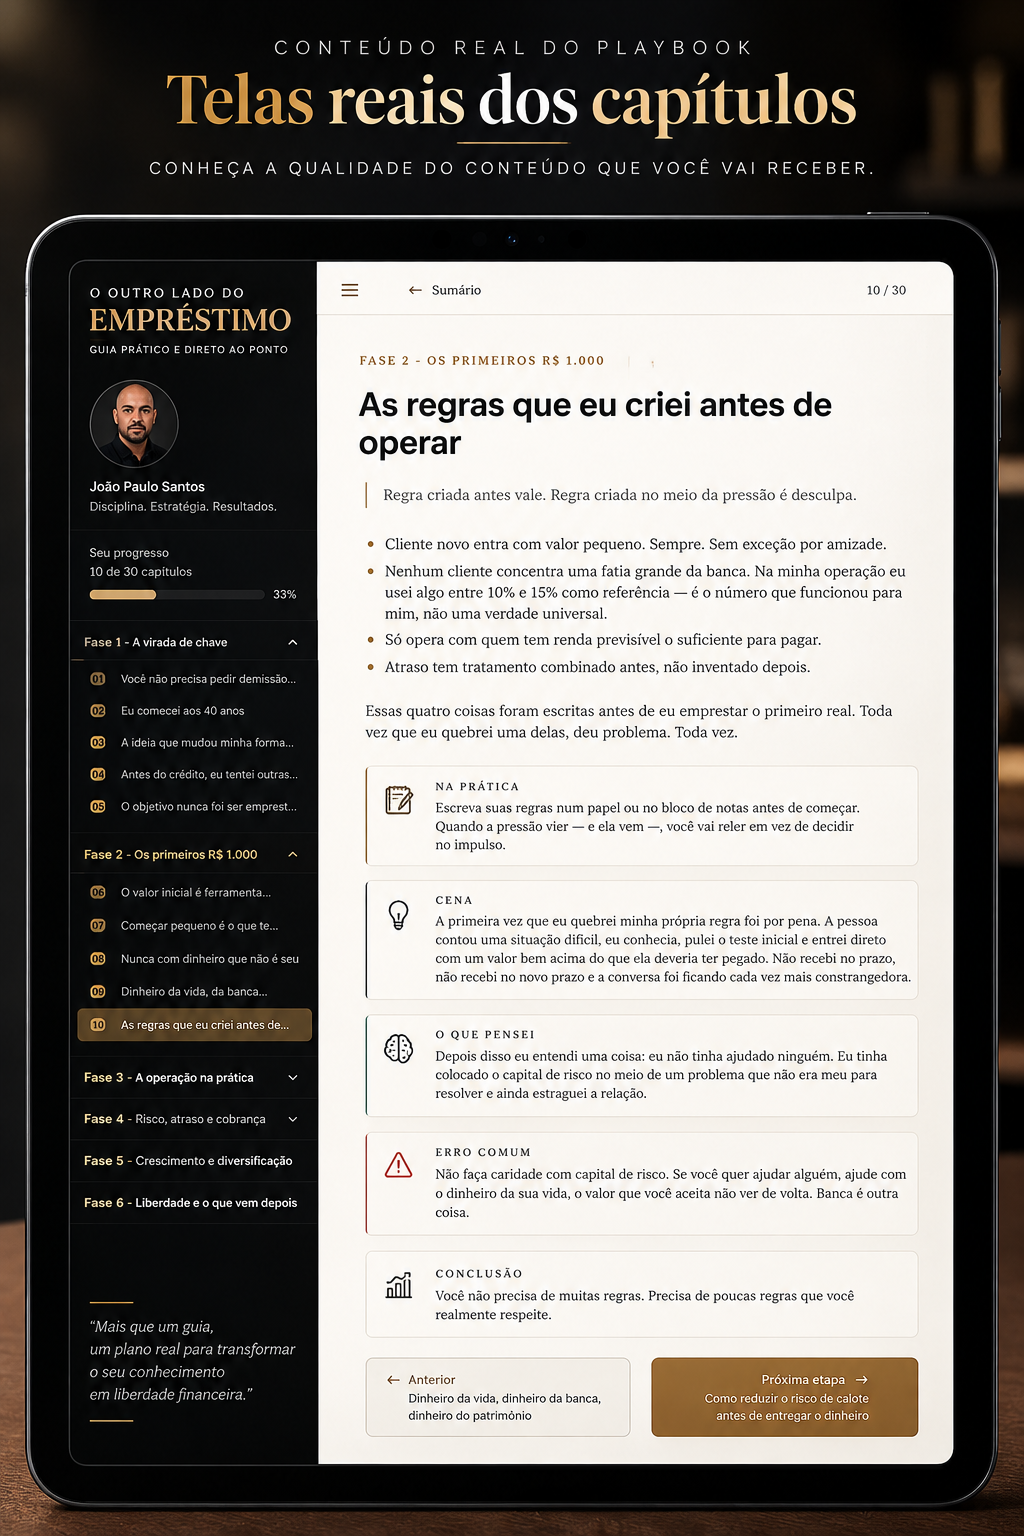
Quer ver como funciona uma operação real de crédito por dentro?
Depois de entender os princípios, talvez a pergunta mais interessante seja como tudo isso funciona na prática: escolha dos clientes, limites, controle, acompanhamento e gestão do risco.
Erros que podem destruir uma pequena operação
- Emprestar por pressão emocional, sem concluir a análise.
- Concentrar a banca em uma única pessoa.
- Usar dinheiro necessário para despesas ou emergências.
- Não registrar datas, saldos e pagamentos.
- Tratar juros previstos como dinheiro já recebido.
- Aumentar limites antes de observar um histórico consistente.
- Ignorar orientação jurídica e contábil.
Pequenas falhas se acumulam. Um registro incompleto pode esconder concentração; uma exceção emocional pode virar padrão. Proteger a operação depende mais da consistência das decisões do que da busca por uma oportunidade perfeita.
O objetivo não é emprestar dinheiro para sempre
Uma operação de crédito pode ser uma etapa na construção de capital, não necessariamente o destino final. À medida que a organização melhora, o objetivo pode se ampliar para reserva, diversificação e outras possibilidades de patrimônio compatíveis com o seu perfil.
O crédito é uma ferramenta. A liberdade é o objetivo.
SOBRE O AUTOR
João Paulo Santos
Começou a estudar e praticar operações de crédito por volta dos 40 anos, enquanto ainda trabalhava CLT. Sua experiência partiu de aproximadamente R$1.000 e da decisão de aprender com operações pequenas, organização e controle — sem tratar esse valor como regra ou promessa para outras pessoas.
SERVIÇO AO LEITOR
Perguntas frequentes
Preciso ter muito dinheiro para começar?
Não existe um valor único que sirva para todas as pessoas. Uma operação pequena pode ser útil para aprender o processo com exposição limitada, desde que esse dinheiro não faça falta no orçamento e uma eventual perda possa ser absorvida.
Posso começar mesmo trabalhando CLT?
Sim. A experiência do autor começou enquanto ele ainda trabalhava CLT. O ponto central é organizar o tempo, não comprometer a renda necessária para as despesas e tratar cada decisão com responsabilidade.
Como escolher quem vai receber o primeiro empréstimo?
A escolha deve partir de informações verificáveis, finalidade clara, capacidade real de pagamento e um limite compatível com o risco. Proximidade pessoal, sozinha, não substitui análise.
Como reduzir o risco de calote?
Não é possível eliminar totalmente o risco. É possível reduzi-lo com seleção, limites menores, registros, documentação adequada, acompanhamento e diversificação, evitando concentrar todo o capital em uma pessoa.
Como controlar os empréstimos?
Registre valor liberado, datas, condições, pagamentos recebidos, saldo e ocorrências de cada operação. Separe o dinheiro da operação das finanças pessoais e faça conferências frequentes.
Emprestar dinheiro garante retorno?
Não. Toda operação de crédito envolve risco, inclusive atraso e perda de capital. Juros previstos não são retorno garantido, e nenhuma análise torna uma operação livre de risco.
É possível começar pequeno?
Sim. Começar com limites menores permite observar o comportamento, testar controles e aprender sem tratar um valor específico como mínimo universal. O tamanho deve respeitar sua realidade financeira.
Quais cuidados jurídicos devo considerar?
As regras podem variar conforme a forma, a frequência e o contexto das operações. Antes de atuar, procure orientação de advogado e contador para entender contratos, tributos, limites legais e obrigações aplicáveis ao seu caso.